

| 분야 | 민사 · 채권회수 · 집행 |
|---|---|
| 의뢰인 | 피고(근저당권자) 대리 |
| 화백 수행 심급 | 1심 |
| 결과 | 다툰 약 7,333만 원 중 약 6,920만 원 배당 유지, 확정 |
| 확정 여부 | 확정 |
| 담당 변호사 | 김진오 |
■ 사실관계
의뢰인은 2014. 4. 21.을 납부기한으로 동생에게 부과된 양도소득세와 증여세, 그 가산금 등 125,941,550원을 그날 대신 납부하였고, 동생은 같은 날 의뢰인에게 차용금 1억 2,600만 원에 대하여 이자는 연 6.5%로 정하여 매달 지급하고 연체하면 연 20%의 지연손해금을 지급한다는 내용의 차용증을 써 주었습니다. 이 차용증에 따른 채무를 담보하기 위하여 동생의 아들인 상대방 소유의 토지 3필지와 건물에 2014. 6. 13. 채권최고액 1억 5,100만 원의 근저당권설정등기가 마쳐졌습니다. 그 뒤 선순위 근저당권자인 은행의 신청으로 이 부동산에 임의경매가 시작되자, 의뢰인은 2019. 7.경 원금 1억 2,600만 원과 2019. 1. 1.부터 연 20%로 계산한 이자를 구하는 채권계산서를 냈습니다. 집행법원은 2020. 3. 16. 배당기일에 3순위 근저당권자인 의뢰인에게 133,328,428원을 배당하는 배당표를 작성하였고, 상대방은 그중 73,328,428원에 대하여 이의한 뒤 2020. 3. 20. 배당이의 소송을 냈습니다. 상대방은 의뢰인이 공장건물 공유지분의 증여로 생긴 세금 9,000만 원을 낸 뒤 동생에게 변제를 요구하다가 변제에 대신하여 근저당권을 설정받은 것이고, 그 뒤 1억 원을 갚으면 근저당권을 말소하기로 약속하였는데 동생이 2015. 8. 1.부터 2016. 10. 19.까지 4,000만 원을 갚았으므로 남은 채무는 6,000만 원이라고 주장하였습니다. 그러면서 의뢰인의 배당액을 6,000만 원으로 줄이고 73,328,428원을 자신에게 배당하는 것으로 배당표를 바꾸어 달라고 청구하였습니다.
■ 화백의 조력
화백은 동생의 양도소득세 체납 때문에 세무서가 의뢰인 소유 공장건물에 처분금지가처분과 가압류를 하였고, 의뢰인이 2014. 4. 21. 농협에서 1억 6,000만 원을 대출받아 동생의 세금 125,941,550원을 대신 납부하였으며, 동생이 같은 날 차용증을 써 주었고 상대방은 자기 부동산을 담보로 제공하여 그 채무를 물상보증한 것이라고 주장하였습니다. 상대방이 내세운 증여세 9,000만 원에 대하여는 대신 낸 세금이 모두 125,941,550원이고 그중 양도소득세가 110,859,720원, 증여세는 15,081,830원이라는 점을 세금납부신고서와 거래내역 확인서로 뒷받침하고, 채권최고액 1억 5,100만 원도 그 세금 원금에 변제일까지의 이자를 감안하여 정한 것이라고 반박하였습니다. 또 1억 원을 갚으면 근저당권을 말소하기로 약속한 사실이 없고, 동생이 2014. 5.분 첫 이자부터 연체하여 그 뒤로는 차용증에 따라 연 20%의 연체이자가 적용되므로, 2015. 8. 1.부터 2016. 10. 19.까지 12차례에 걸쳐 들어온 4,000만 원은 모두 이미 쌓인 연체이자에 충당되었을 뿐 원금 변제에 충당된 금액은 없다고 주장하였습니다. 법원은 채무가 생긴 경위에 관한 양쪽 주장이 다르더라도 피담보채무가 있다는 점에서는 양쪽 주장이 일치한다고 보았고, 진정하게 성립한 처분문서인 차용증은 그 내용을 부정할 분명하고 수긍할 수 있는 이유가 없는 한 그 내용대로 인정하여야 한다며 동생의 채무를 원금 1억 2,600만 원에 이자 연 6.5%, 지연손해금 연 20%로 인정하였습니다. 법원은 차용증 작성일이 의뢰인이 동생의 세금을 대신 낸 2014. 4. 21.과 같다는 점도 들었고, 1억 원을 갚으면 근저당권을 말소하기로 약속하였다는 상대방의 주장은 이를 인정할 증거가 없다고 판단하였습니다.
■ 결과 및 의의
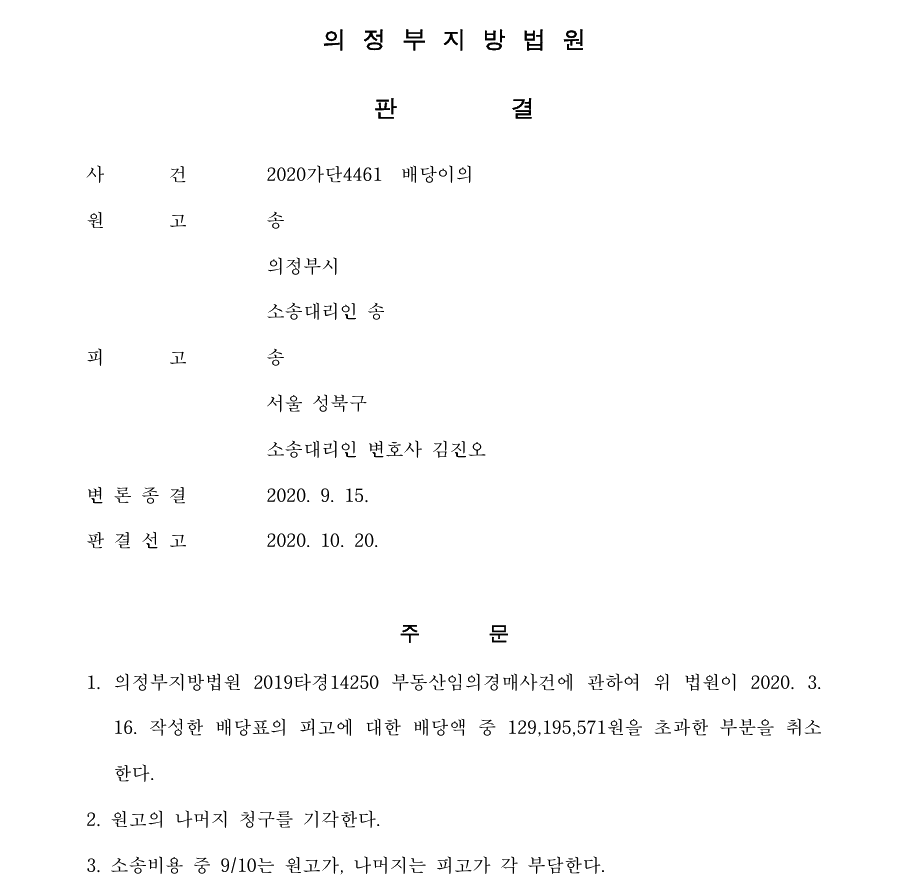
다만 법원은 차용증에 원금 변제기가 적혀 있지 않아 변제기의 정함이 없는 채무이고 이러한 채무는 변제를 최고하였을 때 이행지체 책임을 물을 수 있는데, 의뢰인이 변제를 최고하였다는 점을 인정할 증거가 없으므로 연 20%의 지연손해금은 구할 수 없고 약정이율인 연 6.5%의 이자만 구할 수 있다고 판단하였습니다. 그에 따라 법원은 2015. 8. 1.부터 2016. 10. 19.까지 12차례 갚은 4,000만 원을 그때까지 생긴 연 6.5%의 이자에 먼저 충당하고 남은 돈을 원금에 충당하여, 배당기일인 2020. 3. 16. 기준 피담보채무를 남은 원금 105,771,279원에 2016. 10. 20.부터 그날까지 연 6.5%로 계산한 23,424,292원을 더한 129,195,571원으로 보았습니다. 배당액에서 깎인 돈을 자신에게 배당하여 달라는 상대방의 청구는, 채무자나 소유자가 낸 배당이의 소송에서는 피고인 채권자에 대한 배당액만 심리 대상이 되므로 초과 배당액을 삭제하는 데 그친다는 이유로 받아들이지 않았습니다. 법원은 2020. 10. 20. 배당표 중 의뢰인에 대한 배당액 133,328,428원에서 129,195,571원을 넘는 4,132,857원 부분만 취소하고 상대방의 나머지 청구를 기각하였으며, 소송비용은 10분의 9를 상대방이, 나머지를 의뢰인이 부담하도록 하였습니다. 상대방이 다툰 73,328,428원 가운데 69,195,571원에 대한 의뢰인의 배당은 그대로 유지되었고, 판결은 확정되었습니다.
진정하게 성립한 차용증은 그 내용을 부정할 분명하고 수긍할 수 있는 이유가 없는 한 그 내용대로 채무가 인정되므로, 담보 부동산 소유자가 배당이의 소송에서 채무가 생긴 경위를 달리 주장하고 차용증에 없는 약정(1억 원을 갚으면 근저당권을 말소한다는 약속)을 내세웠으나 그 약정을 인정할 증거가 없어 차용증대로 채무가 인정된 사례입니다. 다만 차용증에 원금 변제기를 적지 않으면 변제기의 정함이 없는 채무가 되어 채권자가 변제를 최고한 때부터 이행지체 책임을 물을 수 있으므로, 최고 사실을 증명하지 못한 이 사건에서는 차용증에 적힌 연체이율 연 20%를 적용할 수 없어 약정이율 연 6.5%로 남은 채권액이 다시 계산되었습니다. 또 채무자나 소유자가 낸 배당이의 소송에서는 피고인 채권자에 대한 배당액만 심리 대상이 되므로, 법원은 초과 배당된 부분을 취소하는 데 그쳤습니다.
■ 판결 경과
| 심급 | 법원 · 사건 | 선고 | 결과 |
|---|---|---|---|
| 1심 | 의정부지방법원 2020가단4461 | 2020. 10. 20. | 의뢰인 배당액 133,328,428원 중 129,195,571원 유지(4,132,857원만 취소), 소송비용 10분의 9 상대방 부담, 확정 |
■ 판결문